【家計簿の自動化】マネーフォワードMEのメリットを実体験ベースで紹介
sacchan
sachi mama note
「家計簿をつけ始めたけど、何をチェックすればいいのか分からない」
「今はなんとなく家計が回っているけど、これからも同じお金の使い方のままでいいのか不安…」
家計管理のよくある悩みです。どちらも根っこにあるのは、「支出をどんな視点で見ればいいのか」がまだ定まっていないことなのかもしれません。
今回は、家計の支出を整理するときの視点をご紹介します。
家計の支出は、「いつ・いくら発生するかがどれくらい予測できるか」によって、3つに分けて考えることができます。
| 分類 | 内容 | 具体例 | 対応 |
|---|---|---|---|
| いつもの支出(日常的) | タイミングも金額もほぼ読める | 家賃、食費、車検、固定資産税など | 予算に組み込む |
| ふいの支出(突発的) | 発生するかどうか自体、予期できない | 冠婚葬祭費、子どもの礼服など急に必要になる支出 | 目的を決めずバッファとして確保する |
| いつかの支出(計画的) | 発生は確実、あるいは確実に発生させたい支出。時期・金額はまだはっきりしていないことも多い | 教育資金、老後資金、旅行・車の買い替えなどの特別費 | 目標の時期・金額を決めて、逆算して積み立てる |
「いつもの支出」には、家賃や食費のように日常的に発生する支出と、車検や固定資産税のように、数年に一度のようにたまにしかない支出も、同じグループとして並びます。頻度は違っても、タイミングも金額もほぼ見通せるという点は同じ。だからこそ、数年に一度のようにたまにしかない支出も月割りにして予算に組み込んでしまえば、日常的な支出と同じように扱うことができます。
「ふいの支出」は、「何のために」という目的を決めずに、毎月一定額をまとめて確保しておき、実際に必要になったときにそこから賄うお金です(一般的には「予備費」と呼ばれることもあります)。たとえば、子どもの礼服。サイズがどんどん変わっていくので、普段から用意しておくご家庭は少なく、必要になったその瞬間に、そのときのサイズのものを急ごしらえで準備することになります。いつ・いくら必要になるかは前もって分からないけれど、目的を決めずに月々確保しておけば、いざというときに慌てずに対応できます。
同じ「被服費」という費目の中でも、季節の変わり目にある程度まとまった買い替えをする分は「いつもの支出」、子どもの礼服のように急に必要になる分は「ふいの支出」と、性質が分かれることがあります。無理に被服費の予算でやりくりしようとせず、「ふいの支出」枠から工面するのがおすすめです。「いつもの支出」に該当する分はきちんと金額を把握しておきたい費用なので、独立した費目として管理する。「ふいの支出」に該当する分は、一つ一つ正確に把握しようとすると細かくなりがちなので、わざわざ名前をつけずにまとめて対応してしまって大丈夫です。
「いつも」と「ふい」は、どちらも今を基準にした、毎月のお財布の中の話です。いつもはタイミングも金額も読めて出ていく分、ふいはタイミングや金額が読めないため、普段から少しづつ貯めながら不定期に取り崩す分。この2つは、同じ毎月の家計の中で調整し合う関係にあります。
「今の使い方を見直したい」と思ったら、まずいつもの支出を把握するところから始めてみてください。もしそこの予算の穴が大きすぎるようなら、ふいの支出に回しすぎていないかを確認してみましょう。そのとき、あわせてチェックしたいのが「本当に予期できなかった支出だったか」という視点です。
家計相談を受けていたとき、ある方は「突発的な飲み会代」をふいの支出として扱っていました。でも実際に振り返ってみると、その飲み会は毎年だいたい決まった時期に発生していて、金額もそれなりに大きい。そこで、名前をつけて「いつもの支出」に格上げして管理するようにしたところ、家計全体の見通しがぐっとクリアになりました。
このように、ふいだと思っていた支出でも、実は頻度や金額がある程度読めていることに気づいたら、それは「いつも」に格上げして、独立した費目として予算に組み込むタイミングかもしれません。
「いつかの支出」は、いつも・ふいとは少し性質が違います。教育資金や老後資金、旅行や車の買い替えなどがここに入ります。これらは、発生すること自体は確実、あるいは「確実に発生させたい」という自分の希望としての予定であるのに対して、いつ・いくらかかるかは、まだはっきりと決まっていないことも多い支出です。
いつも・ふいが「今のお財布のなかで、毎月やりくりする」お金だったのに対し、いつかの支出は「これから訪れる未来のある時点」に向けて、今から逆算して準備していくお金です。毎月のやりくりというより、目標を立てて、そこに向かって計画的に積み立てていく。いつも・ふいとは別の場所(別の口座や金融機関など)で、独立して管理しておくのが向いています。
それぞれの支出の詳しい解説は、別記事で予定しています(準備中)。
・いつもの支出:数年に一度の支出の月割り方法
・ふいの支出:ふいの支出の備え方
・いつかの支出:教育資金・老後資金・特別費の考え方
ここまでの「いつも」「ふい」「いつか」は、どれも毎月・毎年のお財布の中で動いていくお金でした。一方で、これら3つとは別に、普段はまったく動かさずに備えておくお金があります。それが「もしも」です。
「もしも」は、病気やケガ、失業など、暮らしそのものが立ち行かなくなるようなリスクに備えるお金で、いわば家計の「最後の砦」です。ふいの支出のように日常的に出し入れするものではなく、何年も一度も使わないかもしれない、眠らせておくお金という点で、他の3つとは性質がはっきり違います。
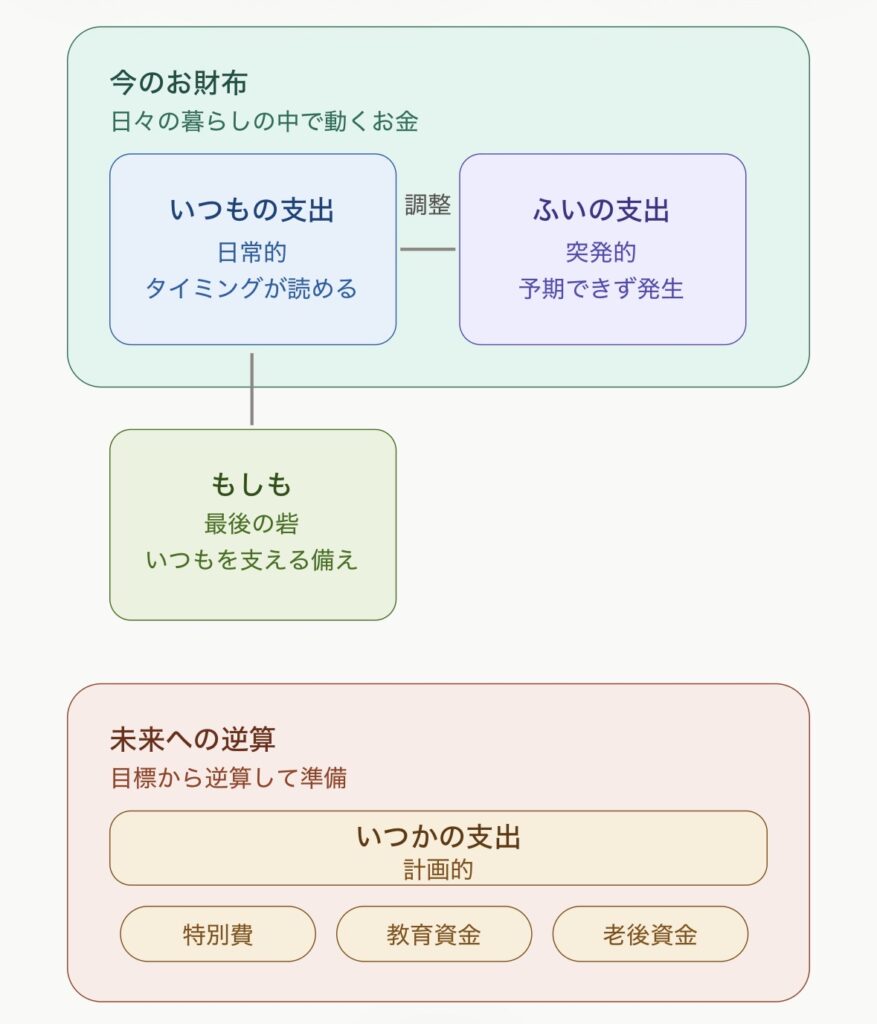
もしもが支えているのは、主に「いつもの支出」、つまり日々の生活費です。収入が途絶えるようなことがあっても、もしもがあれば、いつもの支出=日々の暮らしをすぐには崩さずに済みます。
3つに分けると説明しましたが、最初から全部を完璧に仕分ける必要はありません。
まずは「確実にかかる」と分かっているものだけ予算に組み込み、残りはひとまず「もしも」にまとめておく。それで運用してみて、「これは頻度も金額もだいたい見通せるな」「実は毎回同じくらいの金額が繰り返し発生しているな」と気づいた支出が出てきたら、そのタイミングでもしもから「いつも」に格上げして、予算管理する費目に育てていけばいいんです。
分け方は、家計簿をつけながら少しずつ精度を上げていくものくらいに、気楽に構えて大丈夫です。
家計の支出は、いつも・ふい・いつかの3つに分けて考えることができます。そして、この3つとは別枠で、暮らしの土台を支える「もしもの備え」があります。
支出の分類ごとに、家計としての戦略も違ってきます。
家計管理をしたいと思ったとき、
この分類に当てはめてみると、作戦が立てやすくなります。
最初から完璧に仕分ける必要はありません。まずは分かる範囲で分けてみて、家計簿をつけながら少しずつ精度を上げていく。そのくらいの気持ちで、まずは自分の支出を眺めてみてください。